ทำประกันหรือใบรับรองพระเครื่องราคาสูง จำเป็นแค่ไหนสำหรับคนพกใช้บูชาจริง ไม่ได้เก็บสะสม
ถ้าพระเครื่องมีมูลค่าสูงพอที่การสูญหายจะกระทบการเงินจริง ควรมีอย่างน้อยใบรับรองจากสถาบันตรวจสอบที่น่าเชื่อถือไว้เป็นหลักฐานยืนยันตัวตนและมูลค่า ส่วนการทำประกันเป็นทางเลือกเพิ่มเติมที่คุ้มค่าเฉพาะเมื่อมูลค่าสูงจริง ๆ เพราะกรมธรรม์เฉพาะของสะสมมีเงื่อนไขและเบี้ยที่ต้องเทียบกับความเสี่ยงจากการพกใช้จริงให้รอบคอบก่อนตัดสินใจ
คนที่ประมูลหรือเช่าพระเครื่ององค์ที่ราคาหลักแสนขึ้นไปมาบูชา มักเจอคำถามจากคนรอบตัวว่า "ทำประกันไว้หรือยัง" ทั้งที่ตั้งใจแขวนคอใช้จริงทุกวัน ไม่ได้เก็บใส่ตู้โชว์เหมือนนักสะสม คำถามนี้ฟังดูเหมือนเรื่องของคนมีเงินเยอะ แต่จริง ๆ แล้วเป็นคำถามเรื่องการบริหารความเสี่ยงล้วน ๆ ที่ใครก็ตัดสินใจได้ถ้ารู้จักชั่งน้ำหนักถูกจุด
ความต่างสำคัญระหว่างคนพกใช้บูชากับนักสะสมคือความถี่ในการเผชิญความเสี่ยง องค์ที่เก็บในตู้เซฟแทบไม่มีโอกาสหาย แต่องค์ที่แขวนคอออกจากบ้านทุกวันมีโอกาสสร้อยขาด ถูกฉกฉวย หรือทำหล่นระหว่างทำกิจกรรมมากกว่าหลายเท่า
ทำไมคนพกใช้บูชาต้องคิดเรื่องนี้ต่างจากนักสะสม
นักสะสมที่เก็บพระในตู้โชว์ล็อกกุญแจมีความเสี่ยงหลักคือการโจรกรรมที่บ้านหรือภัยธรรมชาติ ซึ่งควบคุมได้ด้วยระบบรักษาความปลอดภัยของบ้าน แต่คนที่พกใช้บูชาจริงต้องเผชิญความเสี่ยงระหว่างเดินทาง ทำงาน ออกกำลังกาย หรือแม้แต่นอนหลับที่สร้อยอาจรัดคอไม่แน่นแล้วหลุดหายโดยไม่รู้ตัว
จุดนี้เองที่ทำให้คำถามเรื่องประกันหรือใบรับรองมีน้ำหนักมากขึ้นสำหรับคนกลุ่มนี้ เพราะความเสี่ยงต่อการสูญเสียเกิดขึ้นบ่อยกว่า ไม่ใช่แค่เรื่องมูลค่าเงินอย่างเดียว แต่รวมถึงคุณค่าทางใจที่มักสูงกว่าราคาตลาดด้วย
ใบรับรองพระเครื่องคืออะไร จำเป็นสำหรับคนใช้จริงไหม
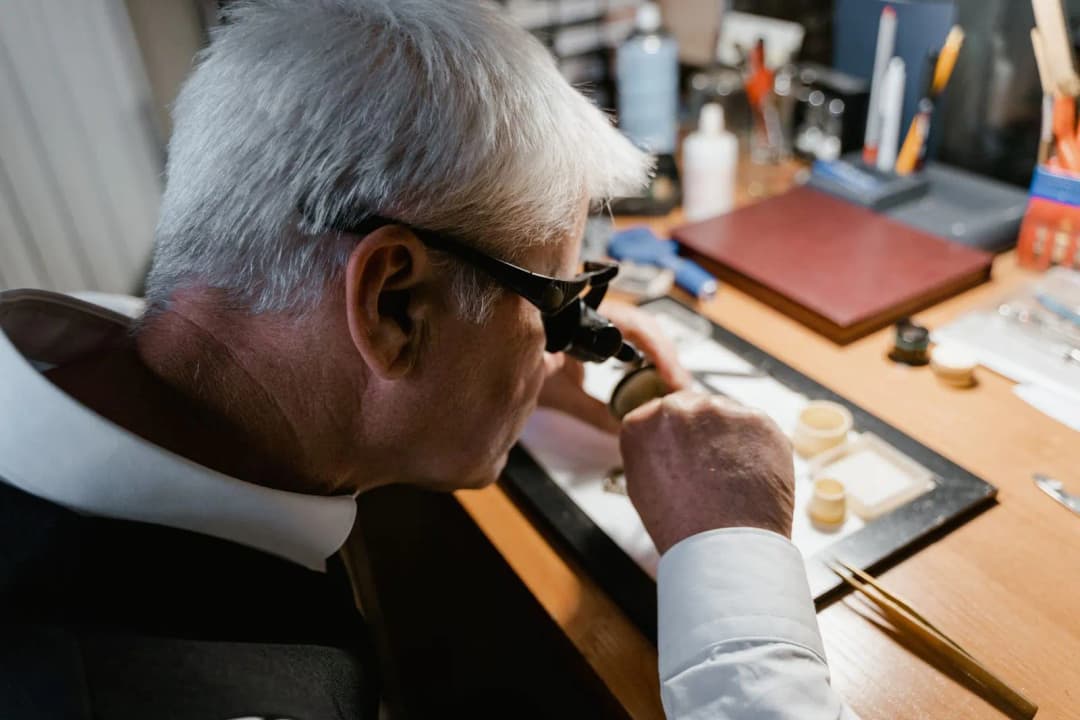
ใบรับรองคือเอกสารที่ออกโดยสถาบันตรวจสอบพระเครื่องหรือผู้เชี่ยวชาญที่ได้รับการยอมรับในวงการ ยืนยันว่าพระองค์นั้นเป็นของแท้ พิมพ์ทรงตรงตามรุ่น และประเมินมูลค่า ณ เวลาที่ตรวจสอบ สำหรับคนที่พกใช้บูชาจริง ใบรับรองมีประโยชน์สองทาง คือเป็นหลักฐานยืนยันตัวตนหากวันหนึ่งต้องแจ้งความเมื่อสูญหาย และเป็นเอกสารประกอบที่บริษัทประกันภัยมักขอก่อนรับทำกรมธรรม์
รายละเอียดเรื่องวิธีตรวจสอบว่าพระแท้หรือไม่ก่อนเช่าซื้อมีอธิบายไว้ในวิธีตรวจสอบเนื้อวัสดุและร้านพระเครื่อง ซึ่งควรทำก่อนไปขอใบรับรองอย่างจริงจัง เพราะถ้าซื้อของปลอมมาแต่แรก ใบรับรองก็ช่วยอะไรไม่ได้
ทำประกันพระเครื่องได้จริงไหม เงื่อนไขเป็นยังไง
ทำได้จริง บริษัทประกันภัยบางแห่งในไทยรับทำกรมธรรม์คุ้มครองทรัพย์สินมีค่าเฉพาะทาง ครอบคลุมของสะสมอย่างพระเครื่อง เครื่องประดับ หรืองานศิลปะ แต่เงื่อนไขมักเข้มงวดกว่าประกันทั่วไป ต้องมีใบรับรองมูลค่าจากผู้เชี่ยวชาญประกอบการยื่น อาจต้องถ่ายภาพละเอียดทุกด้าน และบางกรมธรรม์แยกเงื่อนไขความคุ้มครองระหว่าง "เก็บในที่ปลอดภัย" กับ "พกพาออกนอกบ้าน" ซึ่งเบี้ยประกันของแบบพกพามักสูงกว่าเพราะความเสี่ยงมากกว่า
ก่อนตัดสินใจควรตรวจสอบว่าบริษัทประกันที่ติดต่อได้รับใบอนุญาตถูกต้องจากสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) และอ่านเงื่อนไขข้อยกเว้นให้ละเอียด เพราะบางกรมธรรม์ไม่คุ้มครองกรณีสร้อยขาดหายโดยไม่มีร่องรอยการงัดแงะ ซึ่งเป็นสาเหตุการสูญหายที่พบบ่อยที่สุดของคนพกใช้จริง
ชั่งน้ำหนักว่าคุ้มไหมสำหรับตัวเอง
การตัดสินใจนี้ไม่มีคำตอบเดียวที่ใช้ได้กับทุกคน ให้ลองถามตัวเองสามข้อ หนึ่งคือมูลค่าปัจจุบันขององค์นั้นสูงแค่ไหนเทียบกับรายได้ต่อเดือน สองคือถ้าหายไปพรุ่งนี้จะกระทบสภาพจิตใจและการเงินมากแค่ไหน สามคือพฤติกรรมการใช้ชีวิตของเราเสี่ยงต่อการทำหายมากน้อยแค่ไหน เช่น เล่นกีฬาปะทะบ่อย ทำงานกลางแจ้ง หรือเดินทางบ่อย
ถ้าคำตอบชี้ไปทางความเสี่ยงสูงและผลกระทบหนักถ้าหาย การมีใบรับรองไว้เป็นขั้นต่ำที่ควรทำ ส่วนการทำประกันเพิ่มเติมค่อยพิจารณาตามความคุ้มค่าของเบี้ยเทียบกับมูลค่าองค์พระ ไม่จำเป็นต้องทำประกันทุกองค์ที่พกใช้ ถ้ามูลค่าไม่สูงมากการป้องกันด้วยสร้อยล็อกแน่นหนาและความระมัดระวังส่วนตัวอาจเพียงพอแล้ว
ทางเลือกลดความเสี่ยงที่ไม่ต้องพึ่งประกัน
ก่อนตัดสินใจจ่ายเบี้ยประกัน มีวิธีลดความเสี่ยงที่ทำได้เองโดยไม่มีค่าใช้จ่ายเพิ่ม เช่น เปลี่ยนมาใช้สร้อยคอที่มีระบบล็อกสองชั้นแทนตะขอธรรมดา ตรวจสอบจุดต่อของสร้อยกับตัวเรือนเป็นประจำ และถ่ายภาพองค์พระพร้อมรายละเอียดจุดสังเกตเก็บไว้ในโทรศัพท์ เผื่อวันหนึ่งต้องใช้ประกอบการแจ้งความ
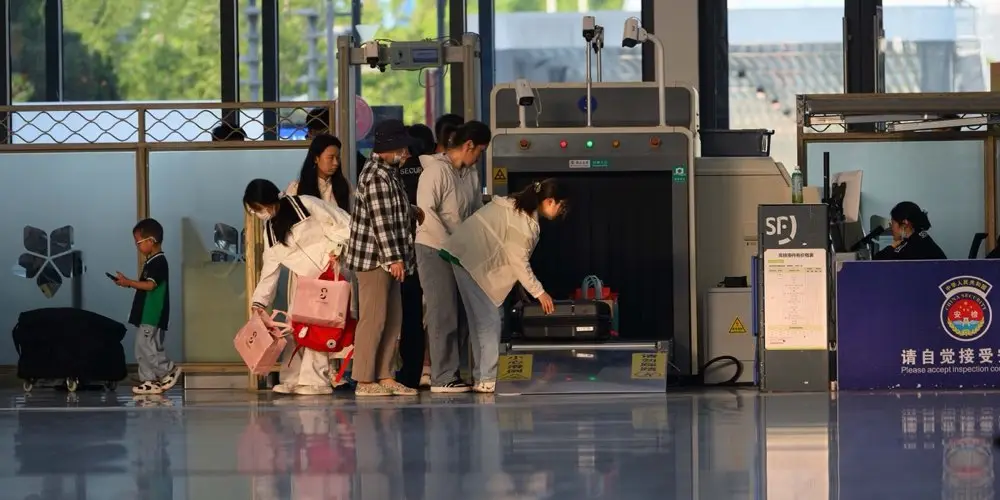
สำหรับคนที่เดินทางไปต่างประเทศบ่อย เรื่องการนำพระเครื่องผ่านสนามบินหรือด่านศุลกากรก็เป็นอีกจุดที่ควรรู้ล่วงหน้า อ่านเพิ่มเติมได้ที่พระเครื่องผ่านเครื่องสแกนสนามบิน
สรุป
การทำประกันหรือใบรับรองพระเครื่องไม่ใช่เรื่องของคนมีเงินเยอะ แต่เป็นเรื่องของการประเมินความเสี่ยงตามพฤติกรรมการใช้งานจริงของแต่ละคน ถ้าองค์ที่พกใช้มีมูลค่าสูงและกระทบการเงินหนักหากสูญหาย ใบรับรองจากผู้เชี่ยวชาญคือขั้นต่ำที่ควรมี ส่วนประกันภัยเป็นทางเลือกเสริมที่ต้องเทียบเบี้ยกับมูลค่าให้คุ้มค่าจริง ไม่มีสูตรสำเร็จที่ใช้ได้กับทุกคน สิ่งสำคัญคือรู้จักความเสี่ยงของตัวเองและเลือกระดับการป้องกันที่พอดี ไม่มากไปจนเป็นภาระ ไม่น้อยไปจนเสียใจภายหลัง