ปีแรกหลังปลดหนี้ก้อนใหญ่ ควรวางกติกาเงินอะไรไม่ให้กลับไปจุดเดิม
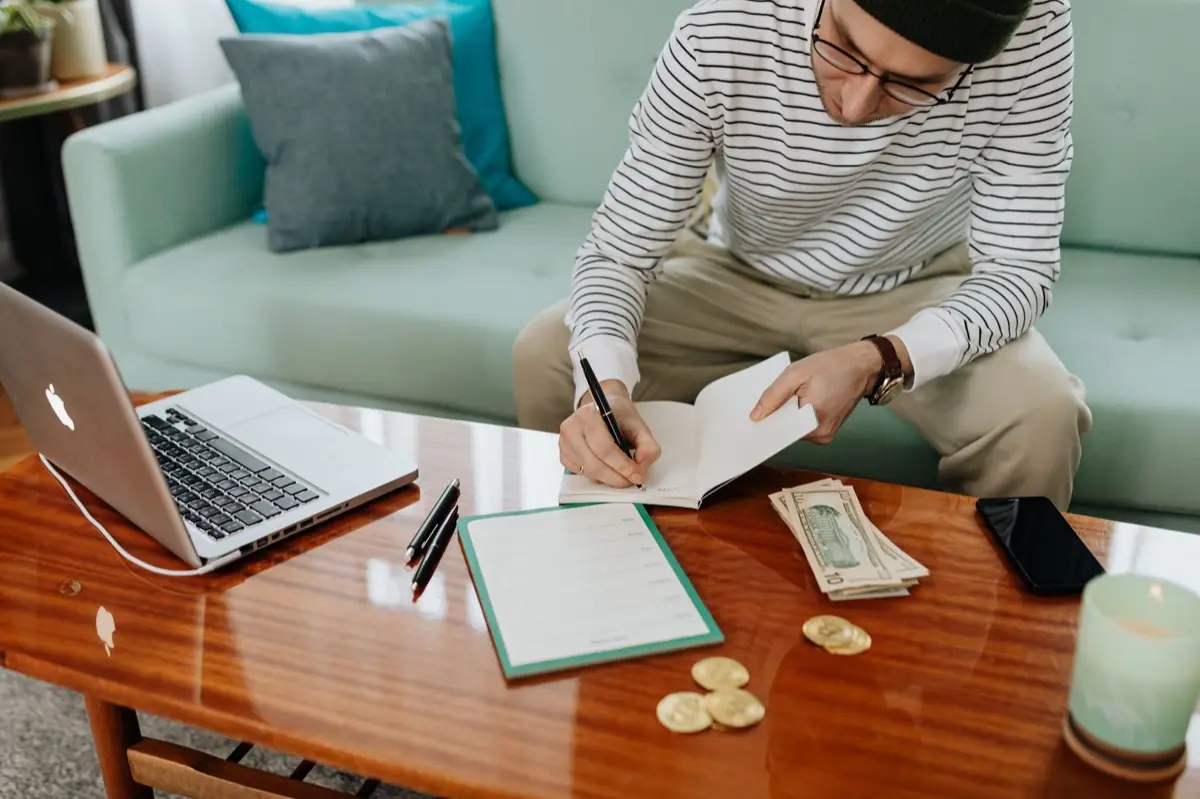
ปีแรกหลังปลดหนี้ควรสร้างกองทุนฉุกเฉินก่อนเป็นอย่างแรก ตามหลักทั่วไปคือเก็บเงินราว 3-6 เดือนของรายจ่าย จดรายรับรายจ่ายต่อเนื่อง ตั้งกติกาเรื่องบัตรเครดิตและการยืม และให้รางวัลตัวเองอย่างมีเพดาน ส่วนความเชื่อเรื่องการเงินใช้เป็นกำลังใจได้ แต่ไม่ควรแทนที่การวางแผนจริง
วันที่โอนงวดสุดท้ายแล้วยอดหนี้เป็นศูนย์ มักเป็นวันที่คนรู้สึกโล่งที่สุด และก็เป็นช่วงที่อันตรายที่สุดด้วย เพราะเงินเดือนที่เคยตัดเข้างวดหนี้ทุกเดือนจู่ ๆ ก็ว่างขึ้นมาก้อนใหญ่ คนที่ไม่มีกติกาไว้ก่อนมักใช้เงินส่วนนั้นหมดโดยไม่รู้ตัวภายในไม่กี่เดือน
เดือนแรกทำอะไรกับเงินงวดที่เคยจ่ายหนี้
ยังไม่ต้องคิดเรื่องลงทุนใหญ่ ให้โอนเงินจำนวนเท่างวดเดิมเข้าบัญชีออมแยกทันทีในวันที่เงินเดือนเข้า เหตุผลคือชีวิตของคุณเคยอยู่ได้โดยไม่มีเงินก้อนนี้มาหลายปีแล้ว การทำให้เงินนั้นหายไปจากบัญชีใช้จ่ายตั้งแต่ต้นเดือนช่วยไม่ให้ถูกใช้ผ่านไปโดยไม่รู้ตัว
ถ้างวดเดิมสูงมาก เริ่มจากครึ่งหนึ่งก็ได้ แล้วค่อยปรับขึ้นเมื่อรายจ่ายนิ่งแล้ว ส่วนที่เหลือใช้กับความเป็นอยู่ที่ตึงมานานได้ตามสมควร
กติกา 6 ข้อที่เขียนติดฝาห้องได้
- สร้างกองทุนฉุกเฉินก่อนทุกอย่าง ตามหลักที่นิยมคือราว 3-6 เดือนของรายจ่ายจำเป็น
- จดรายรับรายจ่ายต่อเนื่องอย่างน้อย 12 เดือน ไม่ต้องละเอียดระดับสลึง
- ชำระบัตรเครดิตเต็มจำนวนเสมอ ถ้าทำไม่ได้ในเดือนไหนให้หยุดใช้บัตรจนกว่าจะกลับมาได้
- ตั้งเพดานการซื้อของใหญ่ ถ้าเกินเพดานต้องรอ 7 วันก่อนจ่าย
- ตั้งเพดานการให้ยืมเงินไว้ล่วงหน้า
- ทบทวนทุกสิ้นเดือนด้วยตัวเลขจริง ไม่ใช้ความรู้สึก
ทั้งหกข้อไม่ต้องทำพร้อมกันหมด เริ่มสองข้อแรกเดือนนี้ แล้วเพิ่มข้อละเดือน การรับกติกาใหม่ทีละอย่างทำให้อยู่ได้นานกว่าตั้งใจทำหมดแล้วเลิกกลางทาง
เทียบ: กองทุนฉุกเฉินก่อน หรือโปะหนี้ที่เหลือก่อน
บางคนปลดหนี้ก้อนใหญ่ได้แต่ยังมีหนี้เล็ก เช่น ผ่อนมือถือหรือบัตรกดเงินสดอีกนิด คำถามที่ตามมาคือควรเก็บเงินก่อนหรือจ่ายหนี้ต่อ
| สถานการณ์ | ทางเลือกที่มักสมเหตุผล |
|---|---|
| หนี้ที่เหลือดอกเบี้ยสูง เช่น บัตรกดเงินสด | เก็บฉุกเฉินแบบเล็กก่อน เช่น 1 เดือน แล้วโปะหนี้ให้หมด |
| หนี้ที่เหลือดอกเบี้ยต่ำ เช่น ผ่อนบ้าน | สร้างกองทุนฉุกเฉินให้ครบก่อน แล้วค่อยพิจารณาโปะ |
| รายได้ไม่แน่นอน เช่น ฟรีแลนซ์ | เก็บฉุกเฉินให้หนากว่า เช่น 6 เดือน |
ตัวเลขข้างบนเป็นหลักคิดทั่วไป ไม่ใช่คำแนะนำเฉพาะตัว ถ้าหนี้ซับซ้อน ควรคุยกับเจ้าหน้าที่ธนาคารหรือที่ปรึกษาการเงินที่ได้รับอนุญาต
ความเชื่อเรื่องเงินที่คนไทยถือหลังปลดหนี้
คนไทยพุทธจำนวนมากทำบุญสะเดาะเคราะห์หรือไหว้พระขอบคุณเมื่อหนี้หมด ธรรมเนียมจีนมีการจัดบ้านเปิดรับปีใหม่ด้วยความหวังให้เงินไหลเข้า ส่วนโหราศาสตร์ไทยมีเรื่องวันดีสำหรับเปิดบัญชีหรือทำธุรกรรม เรื่องเหล่านี้ใช้เป็นกำลังใจได้ ทำให้รู้สึกว่าการเริ่มต้นใหม่มีพิธีรองรับ
ข้อควรระวังคืออย่าให้พิธีเข้ามาแทนที่ตัวเลข คนที่ไหว้ขอเงินแต่ไม่จดรายจ่ายมักกลับไปจุดเดิม ถ้าสนใจเรื่องวันดีสำหรับเงิน อ่านภาพรวมได้ในวันมงคลสำหรับทำธุรกรรมด้านการเงินมีวันไหนบ้าง
เครื่องมือจดบัญชีที่ใช้ได้โดยไม่ต้องลงแอป
สมุดรายรับรายจ่ายขนาด A5 เหมาะกับคนที่ถนัดเขียนมือ เพราะเห็นยอดรวมได้ในหน้าเดียว และไม่ต้องกดหลายขั้นตอน รายการด้านล่างเป็นสมุดบัญชีรายรับรายจ่าย A5 แบบมีช่องวันที่ รายการ และยอดคงเหลือ ข้อดีคือราคาไม่สูงและพกง่าย ข้อเสียคือต้องจดเองทุกวัน ถ้าไม่ได้พกจะเว้นช่วงง่าย
วิธีจดที่คนทำต่อได้นานคือจดตอนกินข้าวเย็นวันละครั้ง ไม่ต้องจดทุกรายการทันที ถ้าสนใจวิธีจดบัญชีควบความเชื่อเรื่องเงินไม่รั่ว อ่านเพิ่มที่สมุดบัญชีรายรับรายจ่ายมงคล จดอย่างไรให้เงินไม่รั่ว
เรื่องที่ทำให้คนกลับไปเป็นหนี้ซ้ำ
ที่พบบ่อยมีสามเรื่อง คือรางวัลตัวเองใหญ่เกินไป ซื้อของผ่อนทันทีเพราะรู้สึกว่ามีสิทธิ์ และให้คนอื่นยืมเงินโดยไม่ตั้งเพดาน เรื่องแรกแก้ได้ด้วยการตั้งงบรางวัลก่อน เช่น 5 เปอร์เซ็นต์ของเงินที่โปะหนี้ได้ เรื่องที่สองแก้ด้วยกฎรอ 7 วัน ส่วนเรื่องยืมเงิน ถ้าอยากรู้ข้อเชื่อและวิธีรับมือ ดูยืมเงินคืนเงิน มีข้อห้ามอะไรบ้าง
สรุป
เดือนนี้ให้ทำสองเรื่อง คือโอนเงินเท่างวดเดิมเข้าบัญชีออมแยก และเริ่มจดรายจ่ายทุกวัน เมื่อกองทุนฉุกเฉินครบ 3 เดือนค่อยกลับมาตัดสินใจเรื่องโปะหนี้ที่เหลือหรือเริ่มลงทุน ถ้าหนี้ที่เหลือซับซ้อน ให้ปรึกษาผู้เชี่ยวชาญก่อน